Domain akustikmatten.de kaufen?
Wir ziehen mit dem Projekt
akustikmatten.de um.
Sind Sie am Kauf der Domain
akustikmatten.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain akustikmatten.de kaufen?
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **

Ähnliche Suchbegriffe für Istversteuerung
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
Jan Nowak Akustik Trennwand Büro, Schallschutz Raumteiler 140 cm Frozen LakeJan Nowak Akustik Trennwand Büro, Schallschutz Raumteiler 140 cm Frozen Lake. Die SADIE Akustik Trennwand reduziert Umgebungsgeräusche durch PET Akustik Panel mit NRC bis 0,85. Als freistehende Schallschutz Trennwand schafft sie mehr Ruhe und Konzentration im Büro, Open Space oder Homeoffice – ohne bauliche Anpassungen. Das modulare Reißverschluss-System ermöglicht die flexible Verbindung mehrerer Akustik Panels. So entsteht eine individuell erweiterbare Schallschutzwand, die Arbeitsbereiche gliedert, Diskretionszonen schafft und sich leicht an neue Raumkonzepte anpasst. Leichte PET-Paneele aus recyceltem Material bieten zuverlässige Schallabsorption und eine moderne Optik. Der pflegeleichte Bezug harmoniert mit zeitgemäßen Büroeinrichtungen und sorgt gleichzeitig für eine beruhigende, visuell klare Arbeitsumgebung. Stabile Metallfüße gewährleisten sicheren Stand der freistehenden Akustik Stellwand auch in stark frequentierten Bereichen. Die Konstruktion bleibt standfest, lässt sich bei Bedarf aber schnell versetzen – ideal für Teams, die flexible Raumlösungen benötigen. Die Gesamtmaße der Akustik Trennwand betragen 260 cm Breite und 145 cm Höhe; das System ist ideal für Arbeitsplätze und Schreibtische mit 140 cm Breite geeignet. Die SADIE Akustik Trennwand eignet sich als Raumteiler, Schreibtisch Trennwand oder Organisationsfläche. Kompatibel mit 140-cm-Arbeitsplätzen bietet sie eine einfache Möglichkeit, individuelle Arbeitszonen zu schaffen und die Struktur im Büroalltag zu verbessern. Farbe:Frozen Lake319,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
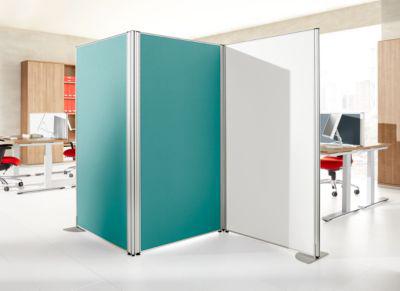
Stellwand Schallschutz System 40, Akustik- & Sichtschutz, B 1000 x H 1400 mm, türkisMit den Stellwänden des Schallschutzes System 40 optimieren Sie Büroräume akustisch, funktionell und zeitgleich mit Stil. Neben idealer Schallabschirmung und –Absorption gemäß der Schallabsoptionsklasse B versprechen sie auch eleganten Sichtschutz. System 40 Stellwände können zu einem kompletten, freistehenden Trennwandsystem kombiniert werden. Der Aufbau gestaltet sich hierbei so individuell und variabel, wie Ihre Büroraumaufteilung. Ob linear aufgestellt, oder mit optional erhältlichen Winkelverkettungen flexibel zueinander positioniert. Mit geringem Aufwand und wenigen Handgriffen errichten Sie schnell und einfach ganze Einzel- oder Gruppenarbeitsplätze. Im Schäfer Shop können Sie diese Akustik-Stellwände bequem in verschiedenen farblichen Stoffbezügen und unterschiedlichen Abmessungen auswählen. Auf diese Weise planen Sie genau die Lösung, die Ihr Büro erfordert. Weitere Details: * Freistehendes Trennwandsystem zur akustischen Raumteilung * Stilvoller Sichtschutz für angenehme Privatsphäre * Hervorragende schallabschirmende und absorbierende Eigenschaften * Variable Aufstellungsmöglichkeiten: linear oder winkelverstellbar * Mit geringem Aufwand ganze Einzel- und Gruppenarbeitsplätze schaffen * Erfüllen die Anforderungen der DIN EN 1023 und entsprechen der Schallabsorpionsklasse B * Rahmenkonstruktion in eloxiertem Aluminium in natürlicher Optik * Füllung: Wabenplatte 36 mm * Stoffbezogene, gelochte Deckplatten * Profilabschlüsse: ABS * Benötigtes Zubehör für lineare Aufstellung: links und rechts je ein Standfuß * Benötigtes Zubehör für Winkelaufstellung: unterschiedliche Verbinder für Winkelverkettungen * Farbvarianten: 3 verschiedene Stofffarben * Größenvarianten: Breite 800-1200 mm, Höhe 800-1800 mm593,81 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter
-
Kaiser, Fabio: RaumakustikRaumakustik , Wie man Räume hörgerecht besser gestaltet , Sonstige > Sportfederung , Erscheinungsjahr: 20240712, Produktform: Leinen, Autoren: Kaiser, Fabio~Tonetti, Francesca, Abbildungen: Komplett in Farbe, Keyword: Bauakustik; Breitbandabsorber; DIN 18041; Diffusor; Helmholtz-Resonator; Nachhallzeit; Plattenschwinger; Raumakustik berechnen; Raumakustik verbessern; Raumgestaltung; Schallwiedergabe optimieren; akustischer Eindruck; raumakustische Planung; raumakustisches Design; technische Raumakustik, Fachschema: Architektur - Baukunst~Bau / Baukunst~Entwurf / Architektur~Bau / Bautechnik~Bautechnik~Akustik~Mechanik, Fachkategorie: Bauingenieur-, Vermessungs- und Bauwesen~Akustik und Tontechnik~Klassische Mechanik, Bildungszweck: für die Hochschule, Warengruppe: HC/Mechanik/Akustik, Fachkategorie: Architektur: Öffentliche Einrichtungen, Verwaltungsgebäude, Seitenanzahl: XXII, Seitenanzahl: 234, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Hanser Fachbuchverlag, Verlag: Hanser Fachbuchverlag, Verlag: Hanser, Carl, Verlag GmbH & Co. KG, Länge: 237, Breite: 160, Höhe: 15, Gewicht: 498, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **

Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
Wann ist Umsatzsteuer Fälligkeit Istversteuerung?
Die Umsatzsteuer ist grundsätzlich bei der Istversteuerung zum Zeitpunkt der Vereinnahmung des Entgelts fällig. Das bedeutet, dass die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung beglichen wurde. Die genaue Fälligkeit hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art des Geschäfts oder der vereinbarten Zahlungsbedingungen. In der Regel ist die Umsatzsteuer spätestens bis zum 10. des Folgemonats nach Vereinnahmung des Entgelts abzuführen. Es ist daher wichtig, die Zahlungseingänge im Auge zu behalten und die Umsatzsteuer fristgerecht zu überweisen, um mögliche Säumniszuschläge zu vermeiden. **
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
Jan Nowak Akustik Trennwand Büro, Schallschutz Raumteiler 120 cm Frozen LakeJan Nowak Akustik Trennwand Büro, Schallschutz Raumteiler 120 cm Frozen Lake. Die SADIE Akustik Trennwand reduziert Umgebungsgeräusche durch PET Akustik Panel mit NRC bis 0,85. Als freistehende Schallschutz Trennwand schafft sie mehr Ruhe und Konzentration im Büro, Open Space oder Homeoffice – ohne bauliche Anpassungen. Das modulare Reißverschluss-System ermöglicht die flexible Verbindung mehrerer Akustik Panels. So entsteht eine individuell erweiterbare Schallschutzwand, die Arbeitsbereiche gliedert, Diskretionszonen schafft und sich leicht an neue Raumkonzepte anpasst. Leichte PET-Paneele aus recyceltem Material bieten zuverlässige Schallabsorption und eine moderne Optik. Der pflegeleichte Bezug harmoniert mit zeitgemäßen Büroeinrichtungen und sorgt gleichzeitig für eine beruhigende, visuell klare Arbeitsumgebung. Stabile Metallfüße gewährleisten sicheren Stand der freistehenden Akustik Stellwand auch in stark frequentierten Bereichen. Die Konstruktion bleibt standfest, lässt sich bei Bedarf aber schnell versetzen – ideal für Teams, die flexible Raumlösungen benötigen. Die Gesamtmaße der Akustik Trennwand betragen 240 cm Breite und 145 cm Höhe; das System ist ideal für Arbeitsplätze und Schreibtische mit 120 cm Breite geeignet. Die SADIE Akustik Trennwand eignet sich als Raumteiler, Schreibtisch Trennwand oder Organisationsfläche. Kompatibel mit 120-cm-Arbeitsplätzen bietet sie eine einfache Möglichkeit, individuelle Arbeitszonen zu schaffen und die Struktur im Büroalltag zu verbessern. Farbe:Frozen Lake274,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Jan Nowak Akustik Trennwand Büro, Schallschutz Raumteiler 160 cm Frozen LakeJan Nowak Akustik Trennwand Büro, Schallschutz Raumteiler 160 cm Frozen Lake. Die SADIE Akustik Trennwand reduziert Umgebungsgeräusche durch PET Akustik Panel mit NRC bis 0,85. Als freistehende Schallschutz Trennwand schafft sie mehr Ruhe und Konzentration im Büro, Open Space oder Homeoffice – ohne bauliche Anpassungen. Das modulare Reißverschluss-System ermöglicht die flexible Verbindung mehrerer Akustik Panels. So entsteht eine individuell erweiterbare Schallschutzwand, die Arbeitsbereiche gliedert, Diskretionszonen schafft und sich leicht an neue Raumkonzepte anpasst. Leichte PET-Paneele aus recyceltem Material bieten zuverlässige Schallabsorption und eine moderne Optik. Der pflegeleichte Bezug harmoniert mit zeitgemäßen Büroeinrichtungen und sorgt gleichzeitig für eine beruhigende, visuell klare Arbeitsumgebung. Stabile Metallfüße gewährleisten sicheren Stand der freistehenden Akustik Stellwand auch in stark frequentierten Bereichen. Die Konstruktion bleibt standfest, lässt sich bei Bedarf aber schnell versetzen – ideal für Teams, die flexible Raumlösungen benötigen. Die Gesamtmaße der Akustik Trennwand betragen 280 cm Breite und 145 cm Höhe; das System ist ideal für Arbeitsplätze und Schreibtische mit 160 cm Breite geeignet. Die SADIE Akustik Trennwand eignet sich als Raumteiler, Schreibtisch Trennwand oder Organisationsfläche. Kompatibel mit 160-cm-Arbeitsplätzen bietet sie eine einfache Möglichkeit, individuelle Arbeitszonen zu schaffen und die Struktur im Büroalltag zu verbessern. Farbe:Frozen Lake359,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Jan Nowak Akustik Trennwand Büro, Schallschutz Raumteiler 140 cm Frozen LakeJan Nowak Akustik Trennwand Büro, Schallschutz Raumteiler 140 cm Frozen Lake. Die SADIE Akustik Trennwand reduziert Umgebungsgeräusche durch PET Akustik Panel mit NRC bis 0,85. Als freistehende Schallschutz Trennwand schafft sie mehr Ruhe und Konzentration im Büro, Open Space oder Homeoffice – ohne bauliche Anpassungen. Das modulare Reißverschluss-System ermöglicht die flexible Verbindung mehrerer Akustik Panels. So entsteht eine individuell erweiterbare Schallschutzwand, die Arbeitsbereiche gliedert, Diskretionszonen schafft und sich leicht an neue Raumkonzepte anpasst. Leichte PET-Paneele aus recyceltem Material bieten zuverlässige Schallabsorption und eine moderne Optik. Der pflegeleichte Bezug harmoniert mit zeitgemäßen Büroeinrichtungen und sorgt gleichzeitig für eine beruhigende, visuell klare Arbeitsumgebung. Stabile Metallfüße gewährleisten sicheren Stand der freistehenden Akustik Stellwand auch in stark frequentierten Bereichen. Die Konstruktion bleibt standfest, lässt sich bei Bedarf aber schnell versetzen – ideal für Teams, die flexible Raumlösungen benötigen. Die Gesamtmaße der Akustik Trennwand betragen 260 cm Breite und 145 cm Höhe; das System ist ideal für Arbeitsplätze und Schreibtische mit 140 cm Breite geeignet. Die SADIE Akustik Trennwand eignet sich als Raumteiler, Schreibtisch Trennwand oder Organisationsfläche. Kompatibel mit 140-cm-Arbeitsplätzen bietet sie eine einfache Möglichkeit, individuelle Arbeitszonen zu schaffen und die Struktur im Büroalltag zu verbessern. Farbe:Frozen Lake319,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
-
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
Ähnliche Suchbegriffe für Istversteuerung
-
Stellwand Schallschutz System 40, Akustik- & Sichtschutz, B 1000 x H 1400 mm, türkisMit den Stellwänden des Schallschutzes System 40 optimieren Sie Büroräume akustisch, funktionell und zeitgleich mit Stil. Neben idealer Schallabschirmung und –Absorption gemäß der Schallabsoptionsklasse B versprechen sie auch eleganten Sichtschutz. System 40 Stellwände können zu einem kompletten, freistehenden Trennwandsystem kombiniert werden. Der Aufbau gestaltet sich hierbei so individuell und variabel, wie Ihre Büroraumaufteilung. Ob linear aufgestellt, oder mit optional erhältlichen Winkelverkettungen flexibel zueinander positioniert. Mit geringem Aufwand und wenigen Handgriffen errichten Sie schnell und einfach ganze Einzel- oder Gruppenarbeitsplätze. Im Schäfer Shop können Sie diese Akustik-Stellwände bequem in verschiedenen farblichen Stoffbezügen und unterschiedlichen Abmessungen auswählen. Auf diese Weise planen Sie genau die Lösung, die Ihr Büro erfordert. Weitere Details: * Freistehendes Trennwandsystem zur akustischen Raumteilung * Stilvoller Sichtschutz für angenehme Privatsphäre * Hervorragende schallabschirmende und absorbierende Eigenschaften * Variable Aufstellungsmöglichkeiten: linear oder winkelverstellbar * Mit geringem Aufwand ganze Einzel- und Gruppenarbeitsplätze schaffen * Erfüllen die Anforderungen der DIN EN 1023 und entsprechen der Schallabsorpionsklasse B * Rahmenkonstruktion in eloxiertem Aluminium in natürlicher Optik * Füllung: Wabenplatte 36 mm * Stoffbezogene, gelochte Deckplatten * Profilabschlüsse: ABS * Benötigtes Zubehör für lineare Aufstellung: links und rechts je ein Standfuß * Benötigtes Zubehör für Winkelaufstellung: unterschiedliche Verbinder für Winkelverkettungen * Farbvarianten: 3 verschiedene Stofffarben * Größenvarianten: Breite 800-1200 mm, Höhe 800-1800 mm593,81 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter
-
Kaiser, Fabio: RaumakustikRaumakustik , Wie man Räume hörgerecht besser gestaltet , Sonstige > Sportfederung , Erscheinungsjahr: 20240712, Produktform: Leinen, Autoren: Kaiser, Fabio~Tonetti, Francesca, Abbildungen: Komplett in Farbe, Keyword: Bauakustik; Breitbandabsorber; DIN 18041; Diffusor; Helmholtz-Resonator; Nachhallzeit; Plattenschwinger; Raumakustik berechnen; Raumakustik verbessern; Raumgestaltung; Schallwiedergabe optimieren; akustischer Eindruck; raumakustische Planung; raumakustisches Design; technische Raumakustik, Fachschema: Architektur - Baukunst~Bau / Baukunst~Entwurf / Architektur~Bau / Bautechnik~Bautechnik~Akustik~Mechanik, Fachkategorie: Bauingenieur-, Vermessungs- und Bauwesen~Akustik und Tontechnik~Klassische Mechanik, Bildungszweck: für die Hochschule, Warengruppe: HC/Mechanik/Akustik, Fachkategorie: Architektur: Öffentliche Einrichtungen, Verwaltungsgebäude, Seitenanzahl: XXII, Seitenanzahl: 234, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Hanser Fachbuchverlag, Verlag: Hanser Fachbuchverlag, Verlag: Hanser, Carl, Verlag GmbH & Co. KG, Länge: 237, Breite: 160, Höhe: 15, Gewicht: 498, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Veit, Ivar: Technische AkustikTechnische Akustik , Die technische Akustik hat sich längst aus einem Teilgebiet der Physik zu einer eigenständigen wissenschaftlichen Disziplin entwickelt. Aufgebaut als übersichtliches Grundlagengerüst, dient das Werk gleichzeitig als Repetitorium und zum Nachschlagen. Angesprochen sind alle, die sich beruflich mit technischer Akustik befassen müssen, sowie Studenten, Laboranten und Ingenieure verschiedenster Fachrichtungen undHörgeräteakustiker. · Physikalische Grundbegriffe · Schall, Schallfeld, Schallerzeugung, Schallausbreitung · Schallvorgänge in geschlossenen Räumen und akustischen Leitungen · Elektromechanische Analogien, Elektroakustische Wandler · Akustische Messtechnik, physiologische Akustik · Schallaufzeichnung, Lärmbekämpfung, Schallschutz · Ultraschall, Bauakustik · Schallabsorber und Schalldämpfer , Sonstige > Sportfederung , Auflage: 7., erweiterte Auflage, Erscheinungsjahr: 201210, Produktform: Kartoniert, Titel der Reihe: Kamprath-Reihe##, Autoren: Veit, Ivar, Auflage: 12007, Auflage/Ausgabe: 7., erweiterte Auflage, Seitenzahl/Blattzahl: 190, Abbildungen: Zahlr. Abb., Tab., Keyword: Hörgeräteakustik; Schallausbreitung; Schallerzeugung; Technische Akustik, Fachschema: Akustik~Technik / Physik, Fachkategorie: Akustik und Tontechnik~Technologie, allgemein, Bildungszweck: für die Berufsbildung~für die Hochschule, Warengruppe: HC/Mechanik/Akustik, Fachkategorie: Wellenmechanik (Vibration und Akustik), Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vogel Business Media, Verlag: Vogel Business Media, Verlag: Vogel Communications Group GmbH & Co. KG, Länge: 221, Breite: 159, Höhe: 15, Gewicht: 331, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger EAN: 9783834330130 9783802317071 9783802300639, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,26,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Stellwand Schallschutz System 40, Akustik- & Sichtschutz, B 1000 x H 1400 mm, weißMit den Stellwänden des Schallschutzes System 40 optimieren Sie Büroräume akustisch, funktionell und zeitgleich mit Stil. Neben idealer Schallabschirmung und –Absorption gemäß der Schallabsoptionsklasse B versprechen sie auch eleganten Sichtschutz. System 40 Stellwände können zu einem kompletten, freistehenden Trennwandsystem kombiniert werden. Der Aufbau gestaltet sich hierbei so individuell und variabel, wie Ihre Büroraumaufteilung. Ob linear aufgestellt, oder mit optional erhältlichen Winkelverkettungen flexibel zueinander positioniert. Mit geringem Aufwand und wenigen Handgriffen errichten Sie schnell und einfach ganze Einzel- oder Gruppenarbeitsplätze. Im Schäfer Shop können Sie diese Akustik-Stellwände bequem in verschiedenen farblichen Stoffbezügen und unterschiedlichen Abmessungen auswählen. Auf diese Weise planen Sie genau die Lösung, die Ihr Büro erfordert. Weitere Details: * Freistehendes Trennwandsystem zur akustischen Raumteilung * Stilvoller Sichtschutz für angenehme Privatsphäre * Hervorragende schallabschirmende und absorbierende Eigenschaften * Variable Aufstellungsmöglichkeiten: linear oder winkelverstellbar * Mit geringem Aufwand ganze Einzel- und Gruppenarbeitsplätze schaffen * Erfüllen die Anforderungen der DIN EN 1023 und entsprechen der Schallabsorpionsklasse B * Rahmenkonstruktion in eloxiertem Aluminium in natürlicher Optik * Füllung: Wabenplatte 36 mm * Stoffbezogene, gelochte Deckplatten * Profilabschlüsse: ABS * Benötigtes Zubehör für lineare Aufstellung: links und rechts je ein Standfuß * Benötigtes Zubehör für Winkelaufstellung: unterschiedliche Verbinder für Winkelverkettungen * Farbvarianten: 3 verschiedene Stofffarben * Größenvarianten: Breite 800-1200 mm, Höhe 800-1800 mm593,81 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
-
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
-
Wann ist Umsatzsteuer Fälligkeit Istversteuerung?
Die Umsatzsteuer ist grundsätzlich bei der Istversteuerung zum Zeitpunkt der Vereinnahmung des Entgelts fällig. Das bedeutet, dass die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung beglichen wurde. Die genaue Fälligkeit hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art des Geschäfts oder der vereinbarten Zahlungsbedingungen. In der Regel ist die Umsatzsteuer spätestens bis zum 10. des Folgemonats nach Vereinnahmung des Entgelts abzuführen. Es ist daher wichtig, die Zahlungseingänge im Auge zu behalten und die Umsatzsteuer fristgerecht zu überweisen, um mögliche Säumniszuschläge zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.